
Payer avec son téléphone en approchant simplement l’appareil du terminal, sans sortir sa carte ni son portefeuille : le PAIEMENT MOBILE s’impose partout. En magasin, dans les transports, entre particuliers, sur internet, régler avec son smartphone (ou sa montre connectée) est devenu un geste banal pour beaucoup. Rapide, pratique, et souvent plus sécurisé qu’on ne le croit, il soulève aussi des questions : comment ça marche, est-ce sûr, quels sont les pièges ? Faisons le point sur le paiement mobile, son essor, et comment l’utiliser sereinement.
Le paiement mobile : comment ça marche ?
Comprenons ce qu’est le paiement mobile et son fonctionnement. Le PRINCIPE : le paiement mobile permet de PAYER avec votre TÉLÉPHONE (ou votre montre connectée) au lieu de votre carte bancaire physique ou d’espèces ; en magasin, vous approchez simplement votre appareil du terminal de paiement (comme une carte « sans contact »), et le paiement se fait. Comment ça FONCTIONNE : vous enregistrez votre carte bancaire dans une application de PAIEMENT (le « portefeuille »/wallet de votre téléphone, ou une app dédiée) ; pour payer, vous approchez le téléphone du terminal (technologie « sans contact »/NFC), en confirmant généralement votre identité (par Face ID, empreinte, ou code) ; le paiement est validé ; c’est aussi rapide qu’une carte sans contact, sans sortir la carte. Les différents USAGES : en MAGASIN (approcher le téléphone du terminal) ; dans les TRANSPORTS (valider avec le téléphone) ; en LIGNE (payer un achat sur internet avec le paiement mobile, sans ressaisir sa carte) ; entre PARTICULIERS (envoyer/recevoir de l’argent d’un proche via des applications dédiées : rembourser un ami, partager une note) ; parfois pour d’autres services. Les OUTILS : le PORTEFEUILLE/wallet intégré à votre téléphone (qui stocke vos cartes de paiement de façon sécurisée) ; des applications de paiement de votre BANQUE ; des applications de paiement entre PARTICULIERS. Pourquoi cet ESSOR : le paiement mobile est PRATIQUE (payer sans sortir sa carte ni son portefeuille ; on a toujours son téléphone sur soi), RAPIDE (un geste), et souvent plus SÉCURISÉ qu’on ne le pense (on y revient) ; il s’est généralisé : de plus en plus de commerces l’acceptent, et de plus en plus de gens l’utilisent ; c’est devenu un geste banal. Ce que ça REMPLACE : le paiement mobile peut remplacer la carte bancaire physique et les espèces pour beaucoup d’achats ; certains ne sortent plus qu’avec leur téléphone. Ce qu’il faut retenir pour commencer : le paiement mobile permet de payer avec son téléphone (ou sa montre) en l’approchant du terminal, après avoir enregistré sa carte bancaire dans une app de paiement (portefeuille) ; il sert en magasin, dans les transports, en ligne, et entre particuliers ; il est pratique, rapide, souvent bien sécurisé, et s’est généralisé ; c’est un geste devenu banal, avec ses avantages et quelques précautions à connaître. Voyons cela.
Le paiement mobile, c’est comme payer avec une carte sans contact, mais avec son téléphone. On enregistre sa carte bancaire dans une application, et après, on approche le téléphone du terminal pour payer. C’est rapide, pratique, et souvent plus sûr qu’une carte, car on doit confirmer avec son visage, son empreinte ou un code.
Imaginez que vous achetez un café dans un bar. Au lieu de sortir votre carte, vous approchez votre iPhone avec Apple Pay activé du terminal. Le terminal bippe, et le paiement est fait en une seconde, sans avoir à taper de code (sauf si le montant dépasse un certain seuil). C’est aussi simple que ça !
Est-ce sûr ? La sécurité du paiement mobile
La question de la sécurité est centrale ; la bonne nouvelle : le paiement mobile est souvent PLUS sûr qu’on ne le croit, voire plus qu’une carte physique. Pourquoi c’est SÉCURISÉ : le paiement mobile intègre plusieurs protections. Votre numéro de carte n’est généralement PAS transmis directement au commerçant : le système utilise un « jeton » (une sorte de numéro de substitution) pour chaque transaction, de sorte que vos vraies coordonnées bancaires ne circulent pas ; c’est plus sûr qu’une carte physique dont le numéro est visible. L’AUTHENTIFICATION : pour payer (surtout au-delà de petits montants), vous devez généralement confirmer votre identité (Face ID, empreinte, ou code) ; ainsi, même si quelqu’un vole votre téléphone, il ne peut pas payer sans cette authentification (contrairement à une carte sans contact volée, utilisable pour de petits montants sans code). La carte n’est pas « exposée » : vos coordonnées bancaires sont stockées de façon CHIFFRÉE dans le téléphone, protégées. En cas de PERTE/VOL du téléphone : vous pouvez bloquer/effacer à distance (via « Localiser »), et le paiement reste protégé par l’authentification ; vous pouvez aussi suspendre les cartes. Comparé à la carte PHYSIQUE : à bien des égards, le paiement mobile est AUSSI sûr, voire PLUS sûr (jeton au lieu du vrai numéro, authentification obligatoire) qu’une carte bancaire classique (dont le numéro est visible et qui peut être utilisée sans contact sans code pour de petits montants). Les CONDITIONS d’une bonne sécurité : cette sécurité repose sur quelques éléments à VOTRE charge : protéger l’accès à votre TÉLÉPHONE (un code de déverrouillage solide, Face ID/empreinte : c’est essentiel, car votre téléphone contient vos moyens de paiement), sécuriser votre COMPTE (le compte associé au portefeuille/à la banque : mot de passe fort, double authentification), et n’utiliser que des applications de paiement OFFICIELLES et fiables (celle de votre téléphone, de votre banque ; méfiez-vous des apps douteuses). Les précautions générales : comme pour tout moyen de paiement, surveillez vos relevés bancaires, méfiez-vous de l’hameçonnage (ne communiquez jamais vos coordonnées bancaires suite à un message — nos guides reconnaître l’hameçonnage), et réagissez vite en cas de souci (contacter la banque). Ce qui RASSURE : le paiement mobile est encadré, chiffré, avec authentification ; les grands systèmes de paiement mobile sont conçus avec la sécurité comme priorité ; utilisé avec les bonnes précautions (téléphone protégé, apps officielles), il est fiable. En résumé : oui, le paiement mobile est sûr, souvent PLUS sûr qu’une carte physique (jeton au lieu du vrai numéro de carte, authentification obligatoire par Face ID/empreinte/code, données chiffrées) ; sa sécurité repose sur la protection de votre téléphone (code solide, Face ID/empreinte), de votre compte, et l’usage d’applications officielles ; avec ces précautions, vous pouvez l’utiliser en confiance ; les craintes sont souvent exagérées, mais la vigilance de base (téléphone protégé, surveillance des relevés, méfiance envers l’hameçonnage) reste de mise.
Rassurez-vous : le paiement mobile est souvent plus sûr qu’une carte — à condition de protéger votre téléphone. Beaucoup hésitent à utiliser le paiement mobile par crainte pour leur sécurité ; or, bien utilisé, il est souvent PLUS SÛR qu’une carte bancaire physique ; comprendre pourquoi lève l’appréhension. Deux protections clés le rendent sûr. UN, le « JETON » au lieu du vrai numéro : lors d’un paiement mobile, votre vrai numéro de carte n’est généralement PAS transmis au commerçant ; le système utilise un numéro de substitution (un « jeton ») pour la transaction ; vos coordonnées bancaires réelles ne circulent donc pas et ne sont pas exposées ; c’est plus sûr qu’une carte physique, dont le numéro est visible (et peut être copié). DEUX, l’AUTHENTIFICATION obligatoire : pour payer (surtout au-delà de petits montants), vous devez confirmer votre identité par Face ID, empreinte, ou code ; conséquence importante : si quelqu’un VOLE votre téléphone, il ne peut PAS payer avec, car il n’a pas votre visage, votre empreinte ni votre code ; c’est un avantage sur la carte sans contact physique, qui, elle, peut être utilisée par un voleur pour de petits montants sans code. Ajoutez à cela que vos données sont stockées de façon CHIFFRÉE, et qu’en cas de perte vous pouvez bloquer à distance : le paiement mobile est globalement très sécurisé. MAIS cette sécurité repose sur UNE condition essentielle de votre côté : PROTÉGER l’accès à votre TÉLÉPHONE ; puisque votre téléphone contient désormais vos moyens de paiement, il doit être bien verrouillé : un CODE de déverrouillage SOLIDE (pas « 0000 » ni votre date de naissance) et l’usage de Face ID/empreinte ; ne laissez pas votre téléphone déverrouillé sans surveillance ; c’est le garde-fou principal. Autres conditions : n’utilisez que des applications de paiement OFFICIELLES et fiables (le portefeuille de votre téléphone, l’app de votre banque ; jamais une app de paiement douteuse), sécurisez le COMPTE associé (mot de passe fort, double authentification), surveillez vos RELEVÉS bancaires (pour repérer toute anomalie), et méfiez-vous de l’HAMEÇONNAGE (ne communiquez jamais vos coordonnées bancaires suite à un message — nos guides reconnaître l’hameçonnage). Avec ces précautions simples (téléphone bien protégé, apps officielles, compte sécurisé, surveillance), le paiement mobile est un moyen de paiement fiable et pratique ; les craintes sont souvent exagérées : le vrai risque n’est pas la technologie (bien conçue et sécurisée), mais un téléphone mal protégé ou une arnaque à laquelle on se laisse prendre. En protégeant votre téléphone et en gardant les réflexes de base, vous pouvez adopter le paiement mobile en toute confiance : c’est souvent plus sûr, et bien plus pratique, que de sortir sa carte.
Bien utiliser le paiement mobile au quotidien
Voici comment adopter et utiliser le paiement mobile sereinement. METTRE en place : enregistrez votre carte bancaire dans l’application de paiement (le PORTEFEUILLE/wallet de votre téléphone, ou l’app de votre banque) ; suivez les étapes (souvent une validation avec votre banque) ; une fois configuré, vous pouvez payer. PAYER en magasin : approchez votre téléphone (ou montre) du terminal de paiement (là où on passe les cartes sans contact), confirmez par Face ID/empreinte/code si demandé ; le paiement se fait ; c’est rapide. PAYER en ligne : sur les sites/apps qui le proposent, choisissez le paiement mobile au moment de payer (évite de ressaisir votre carte ; pratique et sécurisé). PAYER dans les transports : valider avec le téléphone là où c’est possible. Entre PARTICULIERS : pour envoyer/recevoir de l’argent d’un proche (rembourser, partager une note), des applications dédiées existent ; pratiques, mais choisissez des apps FIABLES et soyez prudent (voir plus loin). GÉRER ses cartes : vous pouvez enregistrer plusieurs cartes, choisir laquelle utiliser, les gérer dans l’app. La MONTRE connectée : si vous en avez une, elle permet aussi de payer (encore plus pratique : un geste au poignet, sans sortir le téléphone). Les avantages au QUOTIDIEN : sortir léger (parfois juste avec son téléphone), payer vite, ne pas exposer sa carte, garder une trace de ses paiements dans l’app. Vérifier l’ACCEPTATION : de plus en plus de commerces acceptent le paiement mobile (partout où le sans contact est accepté, généralement) ; mais gardez une solution de secours (voir plus loin), car tous ne l’acceptent pas encore, et un téléphone peut être déchargé. La CONFIGURATION de sécurité : assurez-vous que le paiement nécessite une AUTHENTIFICATION (Face ID/empreinte/code) ; c’est généralement le cas par défaut ; ne désactivez pas ces protections. SURVEILLER ses relevés : comme pour tout paiement, vérifiez régulièrement vos relevés bancaires pour repérer toute opération anormale ; le paiement mobile garde aussi une trace de vos transactions dans l’app, pratique pour suivre. En cas de PERTE/VOL du téléphone : le paiement reste protégé par l’authentification, mais par précaution : utilisez « Localiser » pour bloquer/effacer le téléphone à distance, et vous pouvez suspendre les cartes concernées via votre banque ou l’app ; agissez vite. Ne pas TOUT dépendre du téléphone : gardez une solution de PAIEMENT de secours (votre carte physique, un peu d’espèces) au cas où votre téléphone serait déchargé, en panne, ou le paiement mobile non accepté ; ne partez pas totalement démuni. En résumé : enregistrez votre carte dans une app de paiement officielle, payez en approchant le téléphone du terminal (avec authentification), utilisez-le en magasin, en ligne, dans les transports, entre particuliers (apps fiables) ; protégez votre téléphone, surveillez vos relevés, sachez réagir en cas de perte, et gardez une solution de secours ; ainsi, le paiement mobile devient un geste pratique et sûr du quotidien.
Attention : protégez votre téléphone, méfiez-vous des arnaques, et gardez une solution de secours. Le paiement mobile est sûr et pratique, mais quelques précautions garantissent une utilisation sereine. La protection de votre TÉLÉPHONE est ESSENTIELLE : puisqu’il contient désormais vos moyens de paiement, verrouillez-le solidement (CODE de déverrouillage fort — pas « 0000 » ni votre date de naissance —, Face ID/empreinte activés), et ne le laissez jamais déverrouillé sans surveillance ; c’est le garde-fou principal ; la bonne nouvelle : le paiement nécessitant une authentification (Face ID/empreinte/code), un voleur ne peut généralement pas payer même avec votre téléphone en main ; mais ne désactivez JAMAIS ces protections d’authentification. N’utilisez que des applications OFFICIELLES et FIABLES : le portefeuille/wallet intégré à votre téléphone, l’app de votre banque, ou des apps de paiement reconnues ; méfiez-vous des applications de paiement DOUTEUSES ou inconnues, et n’enregistrez JAMAIS vos coordonnées bancaires dans une app suspecte ; téléchargez uniquement depuis les magasins officiels. Méfiez-vous de l’HAMEÇONNAGE et des arnaques : aucune banque ni service légitime ne vous demandera vos codes ou de valider un paiement suite à un message non sollicité ; ne communiquez JAMAIS vos coordonnées bancaires, codes, ou ne validez de paiement à la demande de quelqu’un qui vous contacte (mail, SMS, appel) ; les escrocs tentent de détourner les paiements ; en particulier, une nouvelle forme d’arnaque consiste à vous faire enregistrer VOTRE carte sur LEUR appareil, ou à vous faire valider une opération frauduleuse ; soyez vigilant, ne validez que VOS propres paiements que vous initiez (nos guides reconnaître l’hameçonnage). Entre PARTICULIERS, prudence : les apps d’envoi d’argent entre particuliers sont pratiques, mais n’envoyez de l’argent qu’à des personnes que vous CONNAISSEZ et pour des raisons légitimes ; méfiez-vous des arnaques (on vous demande d’envoyer de l’argent pour une fausse raison, un faux achat, une fausse urgence) ; un virement entre particuliers est souvent difficile à récupérer ; ne payez pas des inconnus par ce biais pour des achats douteux. SURVEILLEZ vos RELEVÉS bancaires : vérifiez régulièrement vos opérations pour repérer toute transaction anormale ; réagissez vite en cas de souci (contactez votre banque). En cas de PERTE/VOL du téléphone : bien que le paiement soit protégé par l’authentification, agissez par précaution : utilisez « Localiser » pour bloquer/effacer le téléphone à distance, et suspendez les cartes concernées auprès de votre banque. Gardez une SOLUTION DE SECOURS : ne dépendez pas UNIQUEMENT du paiement mobile ; gardez votre carte physique et/ou un peu d’espèces, au cas où votre téléphone serait déchargé, en panne, volé, ou le paiement mobile non accepté (tous les commerces ne l’acceptent pas encore) ; ne vous retrouvez pas démuni. Attention à la CONFIDENTIALITÉ : vos paiements génèrent des données (où, quand, combien vous dépensez) ; soyez conscient de ce que collectent les apps de paiement ; privilégiez des acteurs sérieux. En protégeant votre téléphone (code solide, authentification), en n’utilisant que des apps officielles, en vous méfiant de l’hameçonnage et des arnaques (surtout entre particuliers), en surveillant vos relevés, et en gardant une solution de secours, vous profiterez du paiement mobile en toute sérénité — un moyen de paiement sûr et pratique, à condition de garder ces réflexes de base.
Questions fréquentes
Le paiement mobile est-il sûr ?
Oui, et souvent PLUS sûr qu’une carte bancaire physique ; les craintes sont généralement exagérées. Plusieurs protections rendent le paiement mobile sécurisé. Le « JETON » : lors d’un paiement, votre vrai numéro de carte n’est généralement PAS transmis au commerçant ; le système utilise un numéro de substitution (un « jeton ») pour la transaction ; vos coordonnées bancaires réelles ne circulent pas et ne sont pas exposées — plus sûr qu’une carte physique dont le numéro est visible. L’AUTHENTIFICATION : pour payer (surtout au-delà de petits montants), vous devez confirmer votre identité par Face ID, empreinte, ou code ; donc, si quelqu’un vole votre téléphone, il ne peut PAS payer avec (il n’a pas votre visage/empreinte/code) — un avantage sur la carte sans contact physique, utilisable par un voleur pour de petits montants sans code. Vos données sont stockées de façon CHIFFRÉE, et en cas de perte vous pouvez bloquer à distance. À bien des égards, le paiement mobile est donc AUSSI sûr, voire PLUS sûr, qu’une carte classique. MAIS cette sécurité repose sur quelques conditions à VOTRE charge : PROTÉGER l’accès à votre téléphone (code de déverrouillage SOLIDE, Face ID/empreinte : essentiel, car le téléphone contient vos moyens de paiement ; ne le laissez pas déverrouillé sans surveillance) ; n’utiliser que des applications de paiement OFFICIELLES et fiables (portefeuille de votre téléphone, app de votre banque ; jamais une app douteuse) ; sécuriser le COMPTE associé (mot de passe fort, double authentification) ; surveiller vos RELEVÉS bancaires ; et vous méfier de l’HAMEÇONNAGE (ne jamais communiquer vos coordonnées bancaires ni valider un paiement suite à un message non sollicité). Avec ces précautions simples, le paiement mobile est fiable ; le vrai risque n’est pas la technologie (bien sécurisée), mais un téléphone mal protégé ou une arnaque. En résumé : oui, le paiement mobile est sûr, souvent plus qu’une carte physique (jeton, authentification, chiffrement) ; sa sécurité repose sur la protection de votre téléphone, l’usage d’apps officielles, et les réflexes de base (surveillance des relevés, méfiance envers l’hameçonnage) ; utilisez-le en confiance, avec ces précautions.
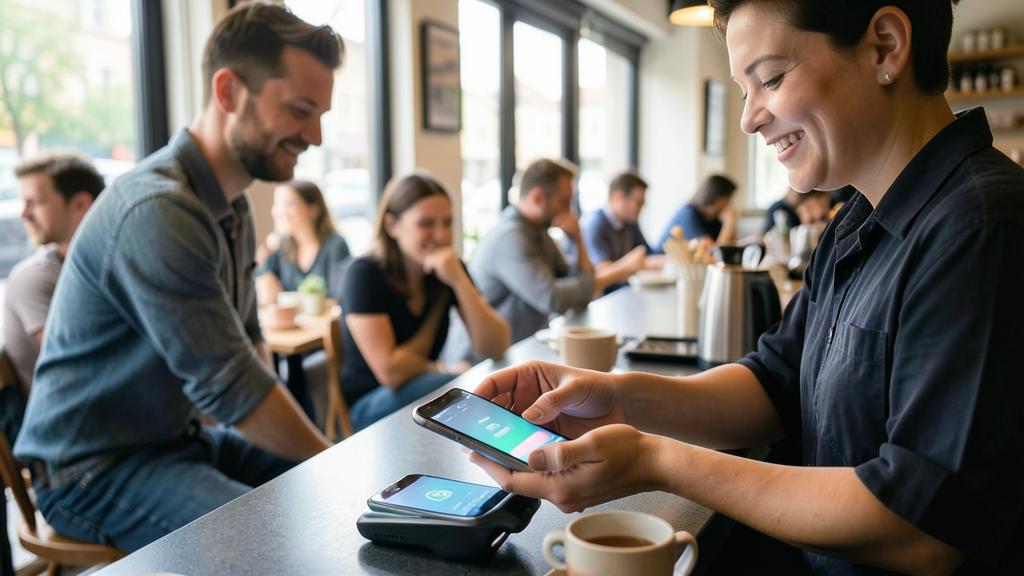
Comment payer avec son téléphone ?
C’est simple : enregistrez votre carte, puis approchez le téléphone du terminal. Étape 1, la MISE EN PLACE : enregistrez votre carte bancaire dans une application de paiement : soit le PORTEFEUILLE/wallet intégré à votre téléphone (souvent déjà présent), soit l’application de votre BANQUE ; suivez les étapes (saisie de la carte, souvent une validation avec votre banque pour confirmer) ; une fois la carte enregistrée, vous êtes prêt. Étape 2, PAYER en magasin : au moment de payer, APPROCHEZ votre téléphone (ou votre montre connectée) du terminal de paiement, là où l’on passe les cartes « sans contact » ; CONFIRMEZ votre identité si demandé (par Face ID, empreinte, ou code — généralement requis pour la sécurité) ; le paiement se fait, aussi rapidement qu’avec une carte sans contact, sans avoir à sortir la carte ; le terminal confirme. C’est tout ! Selon le téléphone, il faut parfois « réveiller » le paiement (double-clic sur un bouton, ou ouvrir l’app) ; renseignez-vous sur le geste exact pour votre appareil. Pour payer EN LIGNE : sur les sites et applications qui le proposent, choisissez l’option de paiement mobile au moment de régler (cela évite de ressaisir votre carte ; pratique et sécurisé). Dans les TRANSPORTS : validez avec le téléphone là où c’est possible. Avec une MONTRE connectée : c’est encore plus pratique (approchez le poignet du terminal, sans sortir le téléphone). Quelques conseils : assurez-vous que votre téléphone a de la BATTERIE (un téléphone déchargé ne paie pas) ; vérifiez que le commerce accepte le sans contact (la plupart aujourd’hui) ; et gardez une solution de secours (carte physique) au cas où. La première fois peut nécessiter un petit apprentissage, mais une fois pris le pli, c’est très rapide et pratique : beaucoup ne sortent plus qu’avec leur téléphone. En résumé : enregistrez votre carte dans le portefeuille de votre téléphone ou l’app de votre banque, puis pour payer, approchez le téléphone du terminal sans contact et confirmez par Face ID/empreinte/code ; c’est aussi simple et rapide qu’une carte sans contact, en encore plus pratique.
Que se passe-t-il si je perds mon téléphone ?
Vos paiements restent protégés, mais réagissez par précaution ; ce n’est pas la catastrophe qu’on imagine. D’abord, rassurez-vous : même si quelqu’un trouve ou vole votre téléphone, il ne peut généralement PAS payer avec, car le paiement mobile nécessite une AUTHENTIFICATION (Face ID, empreinte, ou code) qu’il n’a pas ; c’est un avantage majeur sur une carte physique volée (utilisable sans code pour de petits montants sans contact) ; vos coordonnées bancaires sont aussi stockées de façon chiffrée, protégées ; le risque est donc limité, à condition que votre téléphone soit bien verrouillé (code solide, Face ID/empreinte). Néanmoins, réagissez par PRÉCAUTION et sans tarder : utilisez la fonction « LOCALISER » (si activée) pour tenter de retrouver le téléphone, le VERROUILLER à distance, ou en dernier recours l’EFFACER à distance (ce qui supprime vos données et moyens de paiement) ; c’est pourquoi il est important d’avoir activé « Localiser » en amont. SUSPENDEZ vos cartes de paiement si vous avez le moindre doute : vous pouvez le faire via votre banque (ou l’app bancaire depuis un autre appareil) ; par précaution, cela bloque tout usage frauduleux éventuel ; contactez votre banque. SURVEILLEZ vos relevés bancaires dans les jours suivants pour repérer toute opération anormale. C’est là qu’on mesure l’importance des précautions PRISES EN AMONT : un code de déverrouillage SOLIDE (le garde-fou : sans lui, pas de paiement possible pour un voleur), la fonction « Localiser » ACTIVÉE (pour bloquer/effacer à distance), et un compte bien sécurisé ; avec ces protections, perdre son téléphone n’expose pas vos moyens de paiement. Pensez aussi à avoir une SOLUTION DE SECOURS pour payer en attendant (carte physique, espèces) : ne dépendez pas uniquement du téléphone. En résumé : si vous perdez votre téléphone, vos paiements restent protégés par l’authentification (un voleur ne peut pas payer sans votre visage/empreinte/code), à condition que le téléphone soit bien verrouillé ; réagissez tout de même vite : localisez/bloquez/effacez à distance via « Localiser », suspendez vos cartes par précaution, surveillez vos relevés ; d’où l’importance d’avoir en amont un code solide, « Localiser » activé, et une solution de paiement de secours ; ainsi, la perte du téléphone reste gérable sans conséquence financière.
Ce qu’il faut retenir
Le PAIEMENT MOBILE permet de payer avec son téléphone (ou sa montre) en l’approchant du terminal, après avoir enregistré sa carte bancaire dans une app de paiement (le PORTEFEUILLE/wallet du téléphone ou l’app de sa banque) ; il sert en magasin, dans les transports, en ligne, et entre particuliers ; il est pratique, rapide, et s’est généralisé. Point RASSURANT : le paiement mobile est SÛR, souvent PLUS sûr qu’une carte physique — grâce au « JETON » (votre vrai numéro de carte n’est pas transmis au commerçant), à l’AUTHENTIFICATION obligatoire (Face ID/empreinte/code : un voleur ne peut pas payer avec votre téléphone), et au chiffrement des données ; les craintes sont souvent exagérées. MAIS sa sécurité repose sur des précautions à VOTRE charge : PROTÉGER votre TÉLÉPHONE (code de déverrouillage SOLIDE, Face ID/empreinte : essentiel, car il contient vos moyens de paiement ; ne le laissez pas déverrouillé sans surveillance), n’utiliser que des applications OFFICIELLES et fiables (jamais une app de paiement douteuse), sécuriser le COMPTE associé (mot de passe fort, double authentification), et surveiller vos RELEVÉS bancaires. Pour l’UTILISER : enregistrez votre carte, puis approchez le téléphone du terminal (avec authentification) ; simple et rapide. Points de VIGILANCE : méfiez-vous de l’HAMEÇONNAGE et des arnaques (ne communiquez jamais vos coordonnées bancaires ni ne validez un paiement suite à un message non sollicité ; ne validez que VOS propres paiements) ; entre PARTICULIERS, n’envoyez de l’argent qu’à des personnes connues et pour des raisons légitimes (méfiez-vous des arnaques ; un virement est difficile à récupérer) ; en cas de PERTE/VOL du téléphone, vos paiements restent protégés par l’authentification, mais réagissez vite (Localiser pour bloquer/effacer, suspendre les cartes, surveiller les relevés — d’où l’importance d’avoir en amont un code solide et « Localiser » activé) ; et gardez une SOLUTION DE SECOURS (carte physique, espèces : ne dépendez pas uniquement du téléphone, qui peut être déchargé ou le paiement non accepté). Attention aussi à la confidentialité (vos paiements génèrent des données : privilégiez des acteurs sérieux). En protégeant votre téléphone, en n’utilisant que des apps officielles, en vous méfiant des arnaques, et en gardant une solution de secours, vous adopterez le paiement mobile en toute sérénité : un moyen de paiement moderne, sûr et pratique — souvent plus que la carte — pour peu qu’on garde les réflexes de base.
Envie de comprendre et de maîtriser les technologies qui changent votre quotidien ? Nos formations vous éclairent.
Laisser un commentaire
Vous devez vous connecter pour publier un commentaire.